یادآور تمدید یا اقساط بیمه
مشتریان
همکاری با معتبر ترین شرکت های بیمه ایران


پیج رسمی آپشن بیمه
بیمه باربری| راهنمای کامل ۱۴۰۵
بیمه باربری چیست و چرا هر صاحب کالا به آن نیاز دارد؟
بیمه باربری نوعی قرارداد بیمه ای است که کالا را در مسیر حمل، از مبدأ تا مقصد، در برابر خطرات احتمالی حمایت می کند. در این قرارداد، بیمه گذار که معمولاً صاحب کالا، فروشنده یا خریدار است، با پرداخت مبلغی به نام حق بیمه، ریسک خسارت های ناشی از حمل را به شرکت بیمه منتقل می کند. اگر در طول مسیر حادثه ای مانند تصادف، واژگونی، آتش سوزی، غرق شدن کشتی یا سرقت رخ دهد و به کالا آسیب برساند، بیمه گر متعهد است زیان وارد شده را طبق شرایط بیمه نامه جبران کند. اهمیت بیمه حمل کالا وقتی روشن تر می شود که بدانیم حمل و نقل، چه در جاده، چه در دریا و چه در آسمان، همواره با عوامل پیش بینی ناپذیر همراه است و یک حادثه ساده می تواند سرمایه چندماهه یک تاجر را از بین ببرد. به همین دلیل، بیمه نامه باربری در تجارت داخلی و بینالمللی به یکی از ارکان اصلی مدیریت ریسک تبدیل شده است. این بیمه هم به بازرگانان اطمینان خاطر می دهد و هم اعتبار مالی آن ها را نزد شرکای تجاری و بانک ها افزایش می دهد؛ چرا که در بسیاری از معاملات و اعتبارات اسنادی، ارائه بیمه نامه معتبر شرط اصلی انجام کار است.
انواع بیمه باربری
بیمه باربری را می توان از چند زاویه دسته بندی کرد و هر دسته بندی به پرسشی مشخص پاسخ می دهد: کالا در کجا جا به جا می شود؟ چه خطراتی باید تحت پوشش باشد؟ با چه وسیله ای حمل می شود؟ بر همین اساس، سه معیار اصلی برای تقسیم بندی وجود دارد: محدوده جغرافیایی، میزان پوشش و نوع وسیله حمل. افزون بر این، از نظر شیوه صدور نیز دو حالت رایج است. حالت نخست، بیمه نامه موردی است که برای یک محموله مشخص صادر می شود. حالت دوم، بیمه نامه باز یا اُپن کاور (Open Cover) است که برای شرکت هایی مناسب است که در طول سال محموله های متعدد و منظم دارند و نمی خواهند برای هر ارسال، فرایند صدور را از ابتدا تکرار کنند. آشنایی با این دستهبندی ها به بیمه گزار کمک می کند بیمه نامه ای متناسب با نیاز واقعی خود انتخاب کند؛ نه هزینه ای بی جهت بپردازد و نه با پوششی ناقص، خود را در معرض خسارت قرار دهد.
بیمه باربری داخلی و خارجی؛ تفاوتها بر اساس محدوده جغرافیایی
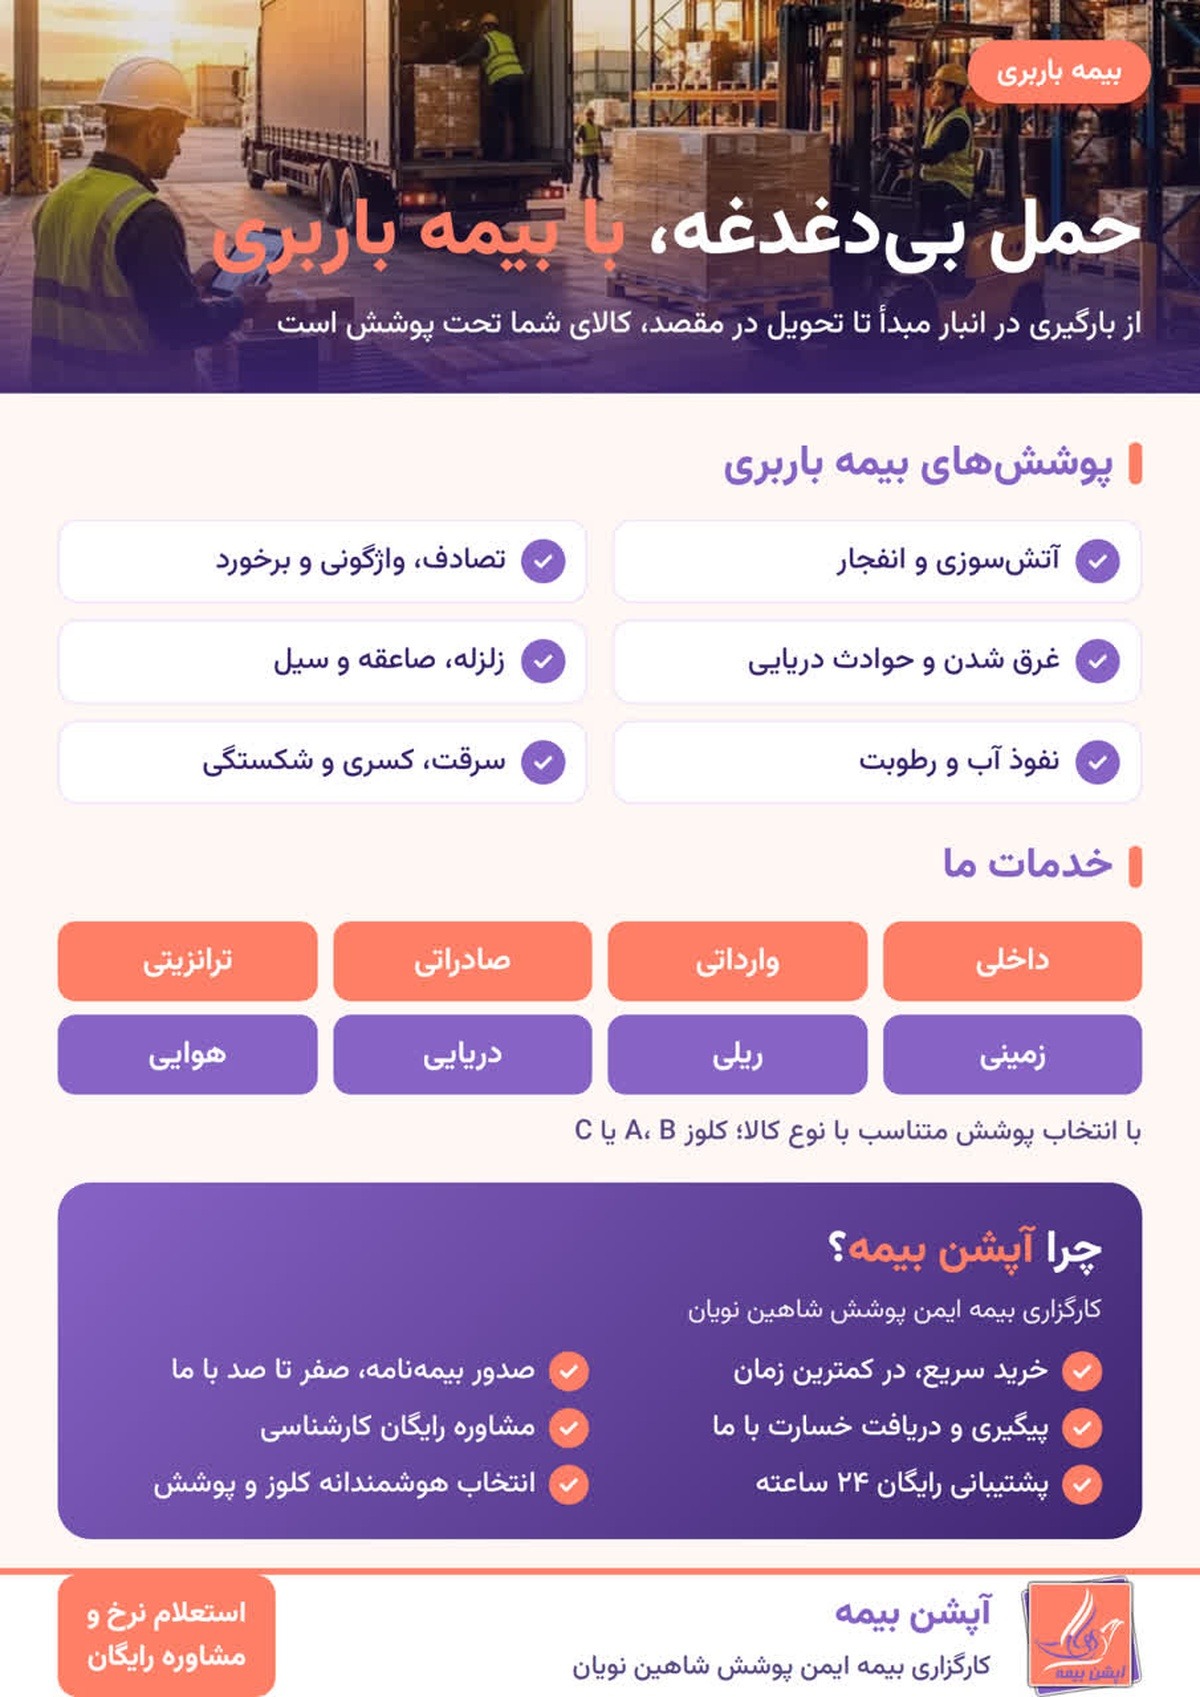
از نظر محدوده جغرافیایی، بیمه باربری به دو گروه اصلی تقسیم می شود. بیمه باربری داخلی مربوط به کالاهایی است که میان شهرها و استان های داخل کشور جا به جا می شوند و بیشتر با حمل جاده ای و ریلی سروکار دارد؛ شرایط این بیمه نامه ها معمولاً بر پایه شرایط عمومی ابلاغ شده توسط نهاد ناظر بیمه در کشور تنظیم می شود. در مقابل، بیمه باربری خارجی یا بین المللی شامل کالاهایی است که از مرزهای کشور عبور می کنند و خود سه حالت دارد: بیمه کالاهای وارداتی، بیمه کالاهای صادراتی و بیمه کالاهای ترانزیتی که از خاک کشور عبور می کنند و مقصد نهایی آن ها کشور دیگری است. بیمه نامه های بینالمللی عموماً بر مبنای کلوزهای شناخته شده مؤسسه بیمه گران لندن تنظیم می شوند و به همین دلیل در میان بانک ها و شرکای تجاری خارجی پذیرفته شده اند. مسیر طولانی تر، تعدد وسایل حمل و پیچیدگی مقررات گمرکی از جمله دلایلی است که نرخ و شرایط بیمه باربری خارجی را با نوع داخلی متفاوت می کند.
تمام خطر یا خطرات اصلی؟ انتخاب پوشش مناسب برای محموله
اگر بیمه باربری را بر اساس میزان پوشش بررسی کنیم، دو رویکرد کلی پیش روی بیمه گزار قرار دارد. در پوشش تمام خطر (All Risks)، همه خسارت های احتمالی که به کالا وارد می شود، به جز مواردی که به صراحت در بیمه نامه مستثنی شده اند، جبران می گردد. این گزینه گسترده ترین حمایت را فراهم میکند و برای کالاهای گران قیمت، حساس و شکستنی توصیه می شود. در پوشش خطرات اصلی یا محدود، بیمه گر فقط خساراتی را می پردازد که علت آن ها در بیمه نامه نام برده شده است؛ مانند آتش سوزی، انفجار، واژگونی، برخورد و غرق شدن. حق بیمه این نوع پوشش کمتر است و برای کالاهای فله ای یا کم ریسک انتخاب اقتصادی تری به شمار می آید. علاوه بر این دو، می توان پوشش های تکمیلی مانند خطرات جنگ، اعتصاب، شورش و اغتشاشات را نیز به بیمه نامه افزود. در بیمه های بین المللی، این سطوح پوشش در قالب کلوزهای A، B و C ارائه می شود که در ادامه به تفصیل به آنها می پردازیم.
بیمه باربری بر اساس نوع حمل
نوع وسیله حمل، یکی از مهم ترین عوامل در تعیین شرایط و نرخ بیمه باربری است، چرا که هر مسیر و هر وسیله، خطرات مخصوص خود را دارد. در بیمه باربری زمینی، خطراتی مانند تصادف، واژگونی، آتش سوزی و سرقت در اولویت هستند. حمل ریلی نیز با ریسک هایی مانند خروج قطار از ریل و برخورد همراه است. در حمل دریایی، خطراتی نظیر غرق شدن، به گل نشستن، طوفان، خسارت مشترک دریایی و نفوذ آب به کالا اهمیت پیدا می کند. حمل هوایی نیز اگرچه سریعتر و کم ریسک تر است، اما به دلیل ارزش بالای کالاهای ارسالی، با حساسیت ویژه ای بیمه می شود. در بسیاری از محموله های تجاری، کالا در مسیر خود از چند وسیله حمل استفاده می کند؛ مثلاً ابتدا با کامیون به بندر می رسد، سپس با کشتی جا به جا می شود و در نهایت دوباره با کامیون به مقصد می رسد. این حالت که حمل چند وجهی (Multimodal) نام دارد، با یک بیمه نامه واحد و پوشش پیوسته قابل بیمه شدن است و از خلأ پوششی میان مراحل مختلف جلوگیری می کند.
بیمه باربری داخلی؛ حمایت از کالا در جادهها و مسیرهای درونکشور
بیمه باربری داخلی برای کالاهایی طراحی شده است که در محدوده جغرافیایی کشور و بیشتر با کامیون، وانت، تریلر یا قطار جابه جا می شوند. در این بیمه نامه، پوشش معمولاً از زمان بارگیری در مبدأ آغاز می شود و تا تحویل در مقصد ادامه می یابد. خطراتی که بیشتر مورد توجه است شامل تصادف، واژگونی، آتش سوزی، سرقت کالا یا وسیله حمل، سقوط بار و بروز حوادث طبیعی مانند سیل و زلزله است. کالاهای مصرفی، مصالح ساختمانی، مواد غذایی، لوازم خانگی، تجهیزات صنعتی و حتی اثاثیه منزل هنگام اسبابکشی، از جمله مواردی هستند که بیمه می شوند. نرخ بیمه باربری داخلی معمولاً به نوع کالا، مسافت، وسیله حمل و شرایط پوشش بستگی دارد و در مقایسه با بیمه های بینالمللی، فرایند صدور ساده تری دارد. مدارک لازم نیز اغلب فاکتور، بارنامه و مشخصات بیمه گزار است. برای بهره مندی کامل از این بیمه، بهتر است کالا با باربری معتبر حمل شود، بسته بندی مناسب انجام گیرد و هرگونه آسیب هنگام تحویل بلافاصله ثبت و به بیمه گر اعلام شود.
بیمه باربری برای اشخاص حقیقی
بسیاری گمان می کنند بیمه باربری فقط ویژه شرکت های بازرگانی است، در حالی که اشخاص حقیقی نیز می توانند از آن بهره مند شوند. کسی که قصد اسبابکشی دارد، فروشنده اینترنتی که کالا را برای مشتریان ارسال می کند، صاحب کارگاه کوچک یا فردی که تجهیزات شخصی و کالاهای ارزشمند خود را جابه جا می کند، همگی می توانند بیمه نامه باربری تهیه کنند. فرایند صدور برای اشخاص حقیقی ساده است و معمولاً به مدارک هویتی، فهرست دقیق اقلام و ارزش آن ها نیاز دارد. از آنجا که اثاثیه منزل معمولاً فاکتور ندارد، ارزشگذاری بر اساس ارزش روز کالا و فهرست کامل اقلام انجام می شود؛ بنابراین بهتر است پیش از بارگیری از اقلام مهم عکس یا فیلم تهیه شود. اقلام خاصی مانند جواهرات، وجه نقد، اسناد و آثار هنری یا عتیقه اغلب از شمول پوشش عادی خارج اند و برای بیمه کردن آن ها باید پیش از صدور با بیمه گر توافق شود. انتخاب باربری معتبر، بسته بندی اصولی و ثبت وضعیت کالا هنگام تحویل، سه اقدام مهمی هستند که دریافت خسارت را ساده تر می کنند.
بیمه باربری وارداتی؛ حمایت از کالا از مبدأ خارجی تا انبار شما
در واردات، مسئولیت بیمه کردن کالا به شرایط قرارداد خرید و شرط تحویل (اینکوترمز) بستگی دارد. اگر خرید بر مبنای CIF یا CIP انجام شود، فروشنده متعهد به تهیه بیمه نامه به نفع خریدار است؛ اما در شرایطی مانند FOB، CFR یا EXW، بیمه کردن کالا بر عهده واردکننده است. حتی در حالتی که فروشنده بیمه را تهیه می کند، ممکن است پوشش آن حداقلی باشد و برای کالاهای ارزشمند کافی نباشد؛ به همین دلیل بسیاری از بازرگانان ترجیح می دهند خودشان بیمه باربری وارداتی را با پوشش مطلوب تهیه کنند. این بیمه معمولاً از انبار فروشنده در کشور مبدأ آغاز می شود و تا انبار خریدار در ایران ادامه می یابد. مبنای ارزش بیمه ای در واردات، بهای CIF کالا به علاوه ۱۰ درصد است. از آنجا که ضوابط بانکی و بازرگانی درباره بیمه کالاهای وارداتی ممکن است در طول زمان تغییر کند، توصیه می شود پیش از صدور، آخرین مقررات مربوط به الزام یا ترجیح استفاده از بیمهگران داخلی و شرایط پذیرش بیمه نامه توسط بانک و گمرک استعلام شود.
بیمه باربری صادراتی
برای صادرکننده، بیمه باربری صادراتی هم ابزار محافظت از سرمایه است و هم عاملی برای جلب اعتماد خریدار خارجی. اگر قرارداد فروش بر مبنای CIF یا CIP باشد، صادرکننده موظف است بیمه نامه معتبر تهیه کرده و همراه سایر اسناد حمل، به خریدار یا بانک ارائه دهد. در چنین حالتی، بیمه نامه باید با شرایط قرارداد یا اعتبار اسنادی مطابقت داشته باشد؛ از جمله نوع کلوز، ارزش بیمه ای، مسیر حمل و محل پرداخت خسارت. خریداران خارجی و بانک ها اغلب کلوز A را مطالبه می کنند و چنانچه بیمه نامه از این نظر با شرایط اعتبار همخوانی نداشته باشد، ممکن است اسناد با مغایرت روبه رو شود. حتی در فروش های FOB نیز که بیمه بر عهده خریدار است، صادرکننده می تواند از بیمه فروشنده (بیمه ریسک تا زمان انتقال مسئولیت) بهره ببرد. لازم است میان بیمه باربری و بیمه اعتبار صادراتی که از عدم پرداخت وجه توسط خریدار حمایت می کند، تمایز قائل شد؛ این دو محصول کاملاً متفاوت هستند.
بیمه کالاهای ترانزیتی؛ حمل ایمن کالا از خاک ایران به مقصد نهایی
کالای ترانزیتی به محموله ای گفته می شود که مبدأ و مقصد آن خارج از کشور است و فقط برای عبور از مسیرهای زمینی، ریلی، دریایی یا هوایی ایران وارد و خارج می شود. بیمه کالاهای ترانزیتی در واقع شاخه ای از بیمه باربری بین المللی است که کالا را در طول عبور از قلمرو کشور و معمولاً از مبدأ تا مقصد نهایی حمایت می کند. موقعیت جغرافیایی ایران و توسعه کریدورهای حمل و نقل، از جمله کریدور شمال–جنوب، سبب شده است که صاحبان کالا و شرکت های حمل و نقل بینالمللی به بیمه ترانزیت توجه ویژه ای داشته باشند. ریسک های اصلی این نوع حمل شامل تصادفات جاده ای، آتش سوزی، سرقت، خسارت در جابه جایی های مکرر بندری و توقف های موقت در انبارها یا پایانه های مرزی است. از آنجا که ترانزیت اغلب با حمل چندوجهی انجام می شود، بیمه نامه باید بهگونه ای تنظیم شود که میان مراحل مختلف حمل، خلأ پوششی ایجاد نشود. ارزش بیمه ای در این بیمه نامه ها نیز معمولاً بر پایه ارزش CIF به علاوه ۱۰ درصد تعیین می گردد و شرایط پوشش، بر اساس یکی از کلوزهای A، B یا C انتخاب می شود. برای صدور بیمه نامه، معمولاً ارائه فاکتور، بارنامه، پکینگ لیست و اسناد ترانزیت لازم است و بهتر است بیمه گزار پیش از ورود کالا به کشور، بیمه نامه را تهیه کند.
اینکوترمز و بیمه باربری؛ مسئولیت بیمهکردن کالا بر عهده کیست؟
اینکوترمز مجموعه قواعد بینالمللی است که وظایف خریدار و فروشنده در حمل کالا، از جمله محل انتقال ریسک و تعیین مسئول بیمه را مشخص می کند. آگاهی از آن برای واردکنندگان و صادرکنندگان اهمیت زیادی دارد، چرا که اگر مسئولیت بیمه کردن در قرارداد روشن نباشد، ممکن است محموله بدون بیمه حمل شود. جدول زیر بر اساس ویرایش ۲۰۲۰ اینکوترمز تنظیم شده است:
شرط تحویل | مسئول تهیه بیمه | توضیح |
EXW | خریدار | ریسک از لحظه تحویل کالا در محل فروشنده با خریدار است. |
FCA | خریدار | ریسک پس از تحویل کالا به متصدی حمل تعیین شده منتقل می شود. |
FOB | خریدار | ریسک با بارگیری روی کشتی در بندر مبدأ به خریدار منتقل می شود. |
CFR / CPT | خریدار | فروشنده کرایه حمل را می پردازد اما تعهدی برای بیمه کردن کالا ندارد. |
CIF | فروشنده | فروشنده باید بیمه نامه ای با حداقل پوشش کلوز C به نفع خریدار تهیه کند. |
CIP | فروشنده | فروشنده باید بیمه نامه ای با پوشش گسترده کلوز A به نفع خریدار تهیه کند. |
DAP / DPU / DDP | فروشنده (به نفع خود) | ریسک تا محل تحویل با فروشنده است و بیمه برای حفظ منافع او انجام می شود. |
زمان بیمه باربری
مدت اعتبار بیمه باربری بر خلاف بیمه های سالانه، به مدت زمان حمل محموله وابسته است. اصل کلی این است که پوشش از لحظه ای آغاز می شود که کالا برای شروع حمل، انبار یا محل نگهداری مبدأ را ترک می کند و تا زمان تخلیه در انبار یا محل تحویل نهایی مقصد ادامه می یابد؛ اصلی که به «انبار به انبار» (Warehouse to Warehouse) شهرت دارد. در بیمه نامه های بینالمللی مبتنی بر کلوزهای مؤسسه بیمهگران لندن، اگر کالا پس از تخلیه در بندر مقصد به انبار منتقل نشود، پوشش معمولاً حداکثر تا ۶۰ روز پس از تخلیه در حمل دریایی و ۳۰ روز در حمل هوایی ادامه دارد. توقف های طولانی، تغییر مسیر بدون هماهنگی و تأخیر غیرعادی ممکن است پوشش را تحت تأثیر قرار دهد، مگر آنکه پیش تر با بیمه گر هماهنگ شده باشد.
اما زمان در بیمه باربری فقط به مدت پوشش محدود نمی شود. مهم ترین نکته، زمان تهیه بیمه نامه است که باید پیش از بارگیری و شروع حمل باشد؛ زیرا بیمه گر خسارتی را که پیش از صدور بیمه نامه رخ داده باشد نمی پردازد. اگر حمل با تأخیر یا توقف طولانی مواجه شود، بیمه گزار باید مراتب را به بیمه گر اطلاع دهد و در صورت لزوم برای تمدید پوشش از طریق الحاقیه اقدام کند. بازه سوم، زمان های مربوط به خسارت است:
اطلاع رسانی فوری پس از مشاهده آسیب، ارائه مدارک در مهلت های مقرر و پیگیری برای رجوع به متصدی حمل. رعایت این سه بازه، از تهیه به موقع بیمه نامه تا اعلام سریع خسارت، دریافت بدون مشکل خسارت را تضمین می کند.
اصطلاحات تخصصی بیمه باربری
آشنایی با اصطلاحات تخصصی، درک بیمه نامه و گفت و گو با بیمه گر را بسیار ساده تر می کند. مهم ترین اصطلاحات بیمه باربری عبارت اند از:
- بیمه گذار: شخص حقیقی یا حقوقی که بیمه نامه را خریداری و حق بیمه را پرداخت می کند.
- بیمه گر: شرکت بیمه ای که در برابر دریافت حق بیمه، متعهد به جبران خسارت می شود.
- حق بیمه: مبلغی که بیمه گزار در ازای دریافت پوشش بیمه ای می پردازد.
- ارزش بیمه ای: مبلغی که کالا به آن بیمه می شود و سقف تعهد بیمه گر را مشخص می کند.
- کلوز: مجموعه شرایط و مقررات بیمه نامه که دامنه پوشش را تعیین می کند.
- فرانشیز: بخشی از خسارت که بر عهده بیمه گزار است و بیمه گر آن را نمی پردازد.
- الحاقیه: سندی که برای اصلاح یا تغییر مفاد بیمه نامه پس از صدور تنظیم می شود.
- نفع بیمه ای: منفعت مالی مشروعی که بیمه گزار از سلامت کالا دارد.
- خسارت مشترک دریایی: زیان های ارادی و معقولی که برای نجات کشتی و محموله متحمل می شوند و میان همه ذی نفعان تقسیم می گردد.
- تلف کلی: نابودی کامل کالا یا وضعیتی که بازیابی آن ممکن یا اقتصادی نباشد.
- حلول: جانشینی بیمه گر به جای بیمه گزار برای رجوع به مسبب خسارت پس از پرداخت آن.
- سورویر: کارشناس مستقلی که علت و میزان خسارت را بررسی می کند.
- اُپن کاور: بیمه نامه بازی که محموله های متعدد یک بیمه گزار را در طول مدتی مشخص پوشش می دهد.
- اینکوترمز: قواعد بینالمللی که مسئولیت ها و هزینه های حمل و بیمه را میان خریدار و فروشنده تقسیم می کند.
کلوز در بیمه باربری به چه معناست؟
کلوز (Clause) در اصطلاح بیمه به مجموعه شرایط و مقرراتی گفته می شود که دامنه پوشش، استثنائات، تعهدات طرفین و نحوه جبران خسارت را در بیمه نامه مشخص می کند. در بیمه باربری بینالمللی، مرجع اصلی این شرایط، کلوزهای مؤسسه بیمه گران لندن (Institute Cargo Clauses) است که نخستین بار دهه ها پیش تدوین شد و آخرین ویرایش آن در سال ۲۰۰۹ منتشر گردید. دلیل اهمیت کلوزها آن است که شرایط یکسان و شناخته شده ای را برای همه طرف های تجارت جهانی فراهم می کنند؛ به طوری که فروشنده در یک کشور و خریدار در کشور دیگر، هر دو می دانند بیمه نامه دقیقاً چه خطراتی را پوشش می دهد. انتخاب کلوز مناسب، در واقع تعیینکننده اصلی گستره حمایت از کالا و همچنین میزان حق بیمه باربری است و به همین دلیل باید با دقت و آگاهی انجام شود.
معرفی انواع کلوزهای بیمه باربری
رایج ترین کلوزهای بیمه باربری، سه کلوز اصلی هستند که با حروف A، B و C نامگذاری می شوند. کلوز A گسترده ترین پوشش را ارائه می دهد و بر مبنای «تمام خطر» عمل می کند؛ یعنی هر خسارتی که به کالا وارد شود، مگر آنکه در فهرست استثنائات باشد، قابل جبران است. کلوز B پوشش متوسطی دارد و فقط خطرات نام برده شده را در بر می گیرد؛ از جمله آتش سوزی، انفجار، واژگونی، برخورد، زلزله و نفوذ آب دریا. کلوز C محدودترین پوشش را دارد و تنها حوادث عمده و شدید مانند آتش سوزی، انفجار، غرق شدن، واژگونی و برخورد را شامل می شود. علاوه بر این سه کلوز، کلوزهای مکمل دیگری نیز وجود دارد که مهم ترین آن ها کلوز جنگ و کلوز اعتصاب هستند و برای پوشش خطرات سیاسی و اجتماعی به بیمه نامه افزوده می شوند. همچنین برای حمل هوایی، کلوزهای ویژه ای تدوین شده که خطرات جنگ را به طور جداگانه مدیریت می کنند.
خطرات تحت پوشش بیمه باربری؛ چه حوادثی جبران می شود؟
خطرات تحت پوشش در بیمه باربری بسته به کلوز انتخابی متفاوت است، اما به طور کلی شامل حوادثی می شود که به صورت ناگهانی و پیش بینی نشده به کالا آسیب می رسانند. از مهم ترین این خطرات می توان به آتشسوزی و انفجار، غرق شدن یا به گل نشستن کشتی، واژگونی یا خروج وسیله نقلیه از ریل، برخورد با جسم خارجی، زلزله و صاعقه، نفوذ آب به کالا، پرتاب کالا به دریا برای نجات کشتی و خسارت مشترک دریایی اشاره کرد. در کلوز A که بر مبنای «تمام خطر» عمل می کند، سرقت، کسری، شکستگی و خیس شدگی نیز در صورت رخ دادن در حین حمل تحت پوشش قرار می گیرد. خطرات جنگ، اعتصاب و شورش به طور پیش فرض خارج از پوشش اند و فقط با کلوزهای مکمل قابل بیمه شدن هستند. هر چند دامنه پوشش ها گسترده است، هر بیمه نامه استثنائاتی نیز دارد که در بخش «مواردی که تحت پوشش بیمه باربری نیستند» به تفصیل بررسی شده است.
جدول مقایسه کلوزهای A,B,Cدر یک نگاه
نوع خطر | کلوز A | کلوز B | کلوز C |
آتشسوزی و انفجار | دارد | دارد | دارد |
غرق شدن، به گل نشستن یا واژگونی کشتی | دارد | دارد | دارد |
واژگونی یا خروج از ریل وسیله نقلیه زمینی | دارد | دارد | دارد |
برخورد با جسم خارجی | دارد | دارد | دارد |
تخلیه کالا در بندر اضطراری | دارد | دارد | دارد |
خسارت مشترک دریایی و پرتاب کالا به دریا | دارد | دارد | دارد |
زلزله، آتشفشان و صاعقه | دارد | دارد | ندارد |
سقوط کالا از عرشه کشتی به دریا | دارد | دارد | ندارد |
نفوذ آب دریا، دریاچه یا رودخانه | دارد | دارد | ندارد |
تلف کلی بسته در بارگیری یا تخلیه | دارد | دارد | ندارد |
سرقت، شکستگی، خیسشدگی و سایر خطرات غیرمستثنی | دارد | ندارد | ندارد |
سطح حق بیمه | بالاتر | متوسط | پایینتر |
توجه: جدول فوق جنبه آموزشی دارد و شرایط دقیق هر بیمه نامه باید از روی متن بیمه نامه صادرشده بررسی شود.
چگونه کلوز مناسب را برای کالای خود انتخاب کنیم؟
انتخاب کلوز نباید تصادفی یا صرفاً بر پایه قیمت باشد. برای تصمیمگیری درست، ابتدا باید ارزش و نوع کالا، مسیر و وسیله حمل، الزامات قرارداد یا بانک و میزان ریسک پذیری خود را بسنجید. به طور کلی راهنمای زیر می تواند کمک کننده باشد:
- کلوز A: برای کالاهای گران قیمت، شکستنی و حساس، لوازم الکترونیکی، دارو، ماشینآلات دقیق و کالاهایی که در معرض سرقت هستند مناسب است. اگر قرارداد یا اعتبار اسنادی پوشش گسترده را الزامی کرده باشد نیز باید این کلوز انتخاب شود.
- کلوز B: برای کالاهایی با ارزش متوسط که نگرانی اصلی آن ها حوادثی مانند آتش سوزی، واژگونی، برخورد و نفوذ آب است، گزینه ای متعادل میان هزینه و پوشش به شمار می آید.
- کلوز C: برای کالاهای فله ای و کم ریسک مانند مواد معدنی، غلات فله ای و برخی فلزات که سرقت و شکستگی درباره آن ها مطرح نیست، انتخاب اقتصادی است.
به یاد داشته باشید که اگر مسیر حمل با ریسک های سیاسی یا اجتماعی همراه است، افزودن کلوزهای جنگ و اعتصاب توصیه می شود. همچنین اگر در انتخاب تردید دارید، برای کالاهای ارزشمند بهتر است کلوز A را برگزینید؛ زیرا صرفه جویی در حق بیمه ممکن است هنگام خسارت به مراتب گران تر تمام شود.
کدام کالاها بیمه باربری خاص می خواهند؟
برخی کالاها به دلیل ماهیت و ریسک ویژه، به توجه بیشتری هنگام بیمه نیاز دارند و بیمه گر ممکن است شرایط خاصی برای آن ها در نظر بگیرد. مهم ترین این موارد عبارت اند از:
- مواد غذایی و کالاهای یخچالی: فساد کالا در اثر خرابی سیستم سرمایشی ممکن است از شمول بیمه نامه خارج باشد؛ بنابراین باید پوشش مربوط به خرابی دستگاه برودتی بهصراحت در بیمه نامه قید شود.
- کالاهای خطرناک و شیمیایی: حمل این کالاها مجوز، بسته بندی استاندارد و اعلام دقیق ماهیت کالا را می طلبد و همه بیمه گران آن ها را نمی پذیرند.
- ماشینآلات سنگین و پروژه ای: ضربه در بارگیری و تخلیه، جابه جایی با جرثقیل و شرایط نصب از ریسک های اصلی است و باید پیش از صدور مشخص شود.
- لوازم الکترونیکی: به دلیل ارزش بالا، احتمال سرقت و حساسیت به ضربه و رطوبت، معمولاً پوشش تمام خطر برای آن ها توصیه می شود.
- کالاهای شکستنی: شیشه، سرامیک و ظروف بدون بسته بندی مناسب مشمول خسارت نمی شوند و شکست معمولاً در پوشش های گسترده یا با شرط اضافی قابل جبران است.
- اثاثیه و وسایل منزل: ارزشگذاری بر اساس فهرست اقلام انجام می شود و اقلام گران بها باید جداگانه اعلام شوند.
در همه این موارد، اعلام دقیق ماهیت کالا به بیمه گر اهمیت دارد؛ زیرا پنهانکردن اطلاعات یا اعلام نادرست، می تواند به کاهش یا عدم پرداخت خسارت بینجامد.
استثنائات و موارد خارج از پوشش بیمه باربری
شناخت استثنائات، به اندازه آگاهی از پوشش ها اهمیت دارد، چرا که بیشتر اختلاف های مربوط به خسارت از نادیده گرفتن همین موارد نشأت می گیرد. به طور کلی، بیمه باربری خسارت هایی را پوشش نمی دهد که ناشی از عمد یا سوءنیت بیمه گزار باشند، یا به دلیل کاهش معمول وزن و حجم، نشت عادی و فرسودگی طبیعی کالا رخ دهند. همچنین آسیب های ناشی از بسته بندی ناکافی یا نامناسب، عیب ذاتی کالا (مانند فاسد شدن مواد غذایی به دلیل ماهیت خود کالا) و زیان های ناشی از تأخیر در تحویل، مشمول بیمه نیستند. ورشکستگی یا ناتوانی مالی متصدی حمل، خطرات هسته ای و پرتوزا و خسارت های غیرمستقیم مانند از دست رفتن بازار یا سود مورد انتظار نیز جزو استثنائات رایج به شمار می آیند. علاوه بر این، خطرات جنگ، اعتصاب و شورش تنها در صورتی تحت پوشش قرار می گیرند که کلوز مکمل آن ها به بیمه نامه اضافه شده باشد. برخی بیمه نامه ها همچنین توقیف یا مصادره کالا توسط مراجع رسمی، حمل کالای غیرمجاز، استفاده از وسیله حمل نامناسب و خرابی سیستم های برودتی را نیز از شمول پوشش خارج می کنند. توصیه می شود فهرست استثنائات را پیش از پرداخت حق بیمه از بیمه گر بخواهید و در صورت نیاز، پوشش های اضافی را به بیمه نامه بیفزایید.
باراتری در بیمه باربری چیست؟
باراتری (Barratry) اصطلاحی دریایی است و به هر عمل متقلبانه یا مغرضانه ناخدا یا خدمه کشتی گفته می شود که بدون اطلاع و علیه منافع مالک کشتی یا صاحب کالا انجام می گیرد. غرقکردن عمدی کشتی، سرقت کالا توسط خدمه، انحراف غیرمجاز از مسیر یا فروش غیرقانونی محموله از نمونه های این عمل هستند. نکته مهم این است که باراتری با سوءنیت خود بیمه گزار تفاوت دارد؛ زیرا خطای ناخدا یا خدمه، خارج از اراده و کنترل صاحب کالاست و به همین دلیل در بیمه های تمام خطر قابل جبران است. در کلوزهای محدودتر، شمول یا عدم شمول این خطر باید با دقت در متن بیمه نامه بررسی شود. اگر محموله شما از طریق دریا و توسط شرکت های کمتر شناخته شده حمل می شود، توجه به این ریسک اهمیت بیشتری پیدا می کند.
عدم النفع در بیمه باربری به چه معناست؟
عدم النفع به معنای از دست رفتن سود و منفعتی است که صاحب کالا در صورت سالم رسیدن محموله به دست می آورد. برای نمونه، اگر کالایی در مسیر آسیب ببیند، بیمه گذار علاوه بر زیان مستقیم، سودی را هم که از فروش آن انتظار داشت از دست می دهد. در بیمه باربری، اصل بر جبران خسارت مستقیم و فیزیکی وارد بر کالاست و زیان های غیرمستقیم، مانند تأخیر، کاهش قیمت بازار یا از دست رفتن فرصت فروش، به طور پیش فرض تحت پوشش نیستند. با این حال، در عمل مقدار ۱۰ درصدی که به ارزش بیمه ای کالا افزوده می شود، تا حدی سود مورد انتظار را در بر می گیرد. اگر بیمه گزار به پوشش بیشتری در این زمینه نیاز داشته باشد، باید پیش از صدور، موضوع را با بیمه گر مطرح کرده و در صورت توافق، شرط خاصی در بیمه نامه گنجانده شود.
مبنای تعیین مبلغ بیمه کالا چیست؟
در بیمه باربری، مبلغ بیمه شده یا همان ارزش بیمه ای، تعیین کننده سقف تعهد بیمه گر و مبنای محاسبه حق بیمه است. در بیمه های بینالمللی، قاعده رایج این است که ارزش بیمه ای برابر با مجموع بهای کالا، هزینه حمل و هزینه بیمه (ارزش CIF) به علاوه ۱۰ درصد در نظر گرفته شود. این ۱۰ درصد اضافی برای پوشش هزینه های جانبی و سود مورد انتظار است. در حمل داخلی نیز معمولاً بهای کالا بر اساس فاکتور خرید یا ارزش روز آن و گاهی با احتساب هزینه حمل تعیین می شود. اگر ارزش اعلام شده کمتر از ارزش واقعی کالا باشد، هنگام خسارت ممکن است بیمه گر قاعده نسبی را اعمال کرده و خسارت را متناسب با درصد بیمه شده پرداخت کند. بنابراین اعلام دقیق ارزش کالا نه تنها یک الزام، بلکه یک تدبیر مطمئن برای دریافت کامل خسارت به شمار می آید.
هزینه بیمه باربری به چه عواملی بستگی دارد؟
نرخ بیمه باربری عددی ثابت نیست و بیمه گر آن را بر اساس میزان ریسک هر محموله تعیین می کند. نخستین عامل، نوع کالاست؛ کالاهای شکستنی، فاسدشدنی، خطرناک یا گران قیمت و قابل سرقت، نرخ بالاتری دارند. ارزش کالا نیز مبنای مستقیم محاسبه است و هرچه بیشتر باشد، حق بیمه بالاتر می رود. مسافت و مسیر حمل، وضعیت جاده ها، ریسک های سیاسی مسیر و کشور مقصد نیز تعیین کننده اند. نوع وسیله حمل و در حمل دریایی، سن و رده بندی کشتی هم بر نرخ اثر می گذارد. کلوز یا پوشش انتخابی از دیگر عوامل مهم است، زیرا پوشش تمام خطر گران تر از پوشش های محدود است. کیفیت بسته بندی، میزان فرانشیز، سابقه خسارت بیمه گزار، حجم و تعداد محموله ها و پوشش های اضافی مانند جنگ و اعتصاب نیز در قیمت نهایی نقش دارند. برای مقایسه درست نرخ ها، بهتر است پیشنهادها را بر اساس شرایط یکسان، یعنی کلوز و فرانشیز مشابه، بررسی کنید تا مقایسه ای منصفانه صورت گیرد.
استعلام نرخ بیمه باربری چگونه انجام می شود؟
برای استعلام نرخ بیمه باربری، ابتدا باید اطلاعات دقیق محموله را در اختیار داشته باشید؛ از جمله نوع و ماهیت کالا، ارزش آن، نوع بسته بندی، مبدأ و مقصد، وسیله حمل و نوع پوشش دلخواه. این اطلاعات را می توان از طریق مراجعه به شرکت بیمه، نماینده رسمی، تماس تلفنی یا سامانه های آنلاین به بیمه گر ارائه داد. نرخ بیمه باربری ثابت نیست و به عوامل متعددی وابسته است؛ از جمله ماهیت کالا (کالاهای شکستنی یا قابل سرقت نرخ بالاتری دارند)، مسافت و مسیر، وسیله حمل، کلوز انتخابی، میزان فرانشیز و سابقه خسارت بیمه گزار. برای دریافت بهترین پیشنهاد، بهتر است از چند بیمه گر معتبر استعلام بگیرید و در مقایسه، تنها به رقم حق بیمه اکتفا نکنید. ممکن است بیمه نامه ای با حق بیمه کمتر، استثنائات بیشتر یا فرانشیز بالاتری داشته باشد و در نهایت برای شما هزینه بر باشد.
محاسبه حق بیمه باربری کالا
محاسبه حق بیمه باربری بر پایه دو عامل اصلی انجام می شود: ارزش بیمه ای کالا و نرخ حق بیمه. نرخ را بیمه گر با توجه به ریسک هر محموله تعیین می کند و ارزش بیمه ای نیز طبق قاعده ای که در ادامه توضیح می دهیم به دست می آید. فرمول کلی به شرح زیر است:
حق بیمه = ارزش بیمه ای کالا × نرخ حق بیمه
برای مثال، فرض کنید کالایی با ارزش CIF معادل ۱۰۰٬۰۰۰ دلار بیمه می شود. ارزش بیمه ای با افزودن ۱۰ درصد، برابر ۱۱۰٬۰۰۰ دلار خواهد بود. اگر نرخ توافق شده ۰٫۲۵ درصد باشد، حق بیمه برابر ۲۷۵ دلار محاسبه می شود. این نرخ صرفاً برای توضیح مثال آورده شده و نرخ واقعی بسته به شرایط محموله و بیمه گر متفاوت است. همچنین ممکن است مالیات و عوارض قانونی نیز، در صورت مشمول بودن، به حق بیمه اضافه شود.
انواع تخفیف در بیمه باربری
حق بیمه باربری در بسیاری موارد قابل مذاکره است و بیمه گزار با رعایت برخی اصول می تواند از تخفیف بهره مند شود. رایج ترین این تخفیف ها، تخفیف عدم خسارت است که به بیمه گزارانی تعلق می گیرد که در دوره های گذشته خسارتی دریافت نکرده اند. تخفیف حجمی و بیمه نامه باز نیز برای شرکت هایی در نظر گرفته می شود که در طول سال محموله های زیاد و منظم دارند. پذیرش فرانشیز بالاتر، بسته بندی استاندارد و کانتینری، استفاده از متصدی حمل معتبر و ثبت شده و انتخاب پوشش متناسب با نوع کالا، از دیگر عواملی هستند که ریسک را برای بیمه گر کاهش داده و می توانند به کاهش نرخ منجر شوند. همچنین تهیه چند بیمه نامه از یک بیمه گر و مشتری بلندمدت بودن، می تواند در مذاکره مؤثر باشد. باید توجه داشت که میزان و شرایط تخفیف، اختیار هر بیمه گر است و در چارچوب ضوابط ناظر بیمه تعیین می شود؛ بنابراین بهتر است هر تخفیف توافق شده، به صورت مکتوب در بیمه نامه یا پیشنهاد قیمت قید گردد. توصیه مهم اینکه صرفاً بهخاطر کاهش هزینه، از پوشش ضروری صرف نظر نکنید؛ زیرا صرفه جویی اندک در حق بیمه ممکن است هنگام خسارت زیان سنگینی به همراه داشته باشد.
خرید بیمه باربری؛ صدور آنلاین، بدون مراجعه حضوری
با گسترش خدمات دیجیتال، اکنون می توان بیمه باربری را به صورت آنلاین و بدون مراجعه حضوری تهیه کرد. در این روش، بیمه گزار اطلاعات لازم مانند نوع کالا، ارزش، مبدأ و مقصد و نوع وسیله حمل را در سامانه وارد می کند، نرخ را به صورت لحظه ای دریافت می نماید و پس از پرداخت الکترونیکی، بیمه نامه را در همان زمان دریافت می کند. مهم ترین مزیت بیمه باربری آنلاین، صرفه جویی در زمان است؛ به ویژه برای بازرگانانی که محموله آماده حرکت دارند و نمی خواهند بیمه نامه را به تأخیر بیندازند. شفافیت در نرخ، امکان مقایسه پوشش ها و دسترسی در هر ساعت از شبانه روز از دیگر مزایای این روش است. با این حال، لازم است پیش از خرید اینترنتی، از معتبر بودن شرکت بیمه یا نمایندگی ارائه دهنده اطمینان حاصل شود و صحت بیمه نامه صادرشده از طریق شماره یا کد یکتای آن قابل استعلام باشد. همچنین اطلاعات واردشده باید کاملاً دقیق باشد، چرا که هرگونه مغایرت میان اطلاعات اعلام شده و واقعیت، در زمان خسارت می تواند مشکل ساز شود.
شرایط عمومی بیمه باربری
شرایط عمومی بیمه باربری، چارچوب حقوقی رابطه میان بیمه گر و بیمه گزار را تعیین می کند و شامل مواردی مانند موضوع بیمه، خطرات تحت پوشش، استثنائات، تعهدات طرفین، نحوه محاسبه خسارت و مهلت های اعلام آن است. در بیمه نامههای داخلی، این شرایط بر اساس ضوابط ابلاغی نهاد ناظر بیمه در کشور تنظیم می شود و در بیمه نامه های بینالمللی، کلوزهای مؤسسه بیمه گران لندن مبنا قرار می گیرند. از مهم ترین تعهدات بیمه گزار می توان به اعلام صحیح و کامل اطلاعات، بسته بندی مناسب، اطلاع رسانی فوری به بیمه گر پس از وقوع حادثه، اقدام برای جلوگیری از گسترش خسارت و حفظ حقوق بیمه گر در برابر متصدی حمل اشاره کرد. اگر بیمه گزار اطلاعات نادرست بدهد یا از انجام این تعهدات سر باز زند، ممکن است بیمه گر از پرداخت خسارت خودداری کند یا مبلغ آن را کاهش دهد. بنابراین مطالعه دقیق شرایط عمومی و خصوصی بیمه نامه، پیش از امضا، ساده ترین راه برای جلوگیری از مشکلات آینده است.
وظایف بیمه گزار؛ تعهداتی که دریافت خسارت به آن ها وابسته است
بیمه نامه باربری یک قرارداد دوطرفه است؛ همانگونه که بیمه گر در برابر دریافت حق بیمه متعهد به جبران خسارت می شود، بیمه گزار نیز وظایفی بر عهده دارد که نادیده گرفتن آن ها می تواند پرداخت خسارت را با مشکل روبه رو کند. وظایف بیمه گزار را می توان در سه مرحله بررسی کرد. پیش از حمل، او باید اطلاعات مربوط به کالا، ارزش، مسیر و نوع وسیله حمل را به صورت صحیح و کامل اعلام کند، حق بیمه را در موعد مقرر بپردازد و کالا را با بسته بندی متناسب و استاندارد آماده سازد. در طول حمل، لازم است از وسیله نقلیه و متصدی حمل مجاز و معتبر استفاده کند و شرایط مندرج در بیمه نامه، مانند مسیر یا نحوه بارگیری را رعایت نماید. پس از وقوع حادثه، بیمه گزار موظف است بی درنگ به بیمه گر اطلاع دهد، برای جلوگیری از گسترش خسارت اقدام کند، از کالای آسیب دیده نگهداری نماید و با کارشناس بیمه همکاری کند. حفظ حق رجوع به متصدی حمل نیز اهمیت زیادی دارد؛ زیرا اگر بیمه گزار با اقدام یا سکوت خود این حق را از بین ببرد، بیمه گر می تواند از پرداخت بخشی از خسارت خودداری کند. به طور خلاصه، صداقت در اعلام اطلاعات و سرعت در اطلاع رسانی، دو نمونه از اصلی ترین وظیفه بیمه گزار به شمار می آیند.
نکات مهم
برخی نکات ساده اما حیاتی وجود دارد که آگاهی از آن ها می تواند از بروز اختلاف در زمان دریافت خسارت جلوگیری کند. نخست آنکه بیمه نامه باید پیش از آغاز حمل صادر شود و ارزش و مشخصات کالا در آن دقیق و مطابق با اسناد تجاری درج گردد. دوم، بسته بندی کالا باید متناسب با نوع و شرایط حمل باشد، زیرا بسته بندی نامناسب یکی از رایج ترین دلایل رد یا کاهش خسارت است. سوم، میزان فرانشیز یا همان مبلغ تعهد بیمه گزار در هر خسارت را از قبل بشناسید و آن را با حق بیمه پرداختی مقایسه کنید. چهارم، اگر کالا با اعتبار اسنادی خریداری می شود، شرایط بیمه نامه باید با الزامات اعتبار مطابقت کامل داشته باشد. پنجم، هنگام تحویل کالا، وضعیت آن را با دقت بررسی کنید و در صورت مشاهده هرگونه آسیب، همان لحظه در بارنامه یا رسید تحویل قید کرده و به بیمه گر اطلاع دهید. در نهایت، از فعال بودن مجوز شرکت بیمه اطمینان حاصل کنید و به جای مقایسه صرفاً قیمتی، پوششها، استثنائات و سرعت پرداخت خسارت را نیز در نظر بگیرید.
بارنامه چیست و چه نقشی در بیمه باربری دارد؟
بارنامه مهم ترین سند حمل کالا است و به سه نقش اصلی عمل می کند: سند قرارداد حمل میان فرستنده و متصدی حمل، رسید تحویل کالا از سوی متصدی و مدرکی برای اثبات مشخصات محموله. در بارنامه اطلاعاتی مانند نام فرستنده و گیرنده، مبدأ و مقصد، نوع، تعداد و وزن کالا، مشخصات راننده و وسیله نقلیه و مبلغ کرایه ثبت می شود. بارنامه بسته به نوع حمل، اشکال گوناگون دارد؛ برای مثال در حمل دریایی «بارنامه دریایی» (Bill of Lading)، در حمل هوایی «بارنامه هوایی» (AWB) و در حمل جاده ای، بارنامه ای که توسط شرکت های حمل و نقل صادر می شود. در سال های اخیر، بارنامه الکترونیکی نیز از طریق سامانه های رسمی حمل و نقل جاده ای گسترش یافته است. در بیمه باربری، بارنامه یکی از مدارک اصلی صدور بیمه نامه و بررسی خسارت است. اگر هنگام تحویل کالا، آسیب یا کسری در بارنامه قید شود، اثبات خسارت و رجوع به متصدی حمل بسیار ساده تر خواهد بود. بنابراین صحت و دقت اطلاعات بارنامه و تطابق آن با فاکتور و بیمه نامه، از اهمیت زیادی برخوردار است.
مدارک لازم برای صدور بیمه نامه باربری
برای صدور بیمه نامه، بیمه گر باید بتواند هویت بیمه گزار، ماهیت و ارزش کالا و جزئیات حمل را به درستی احراز کند. به همین دلیل معمولاً مدارک زیر مطالبه می شود:
- مدارک هویتی یا شرکتی بیمه گزار، مانند کارت ملی یا شناسه ملی و کد اقتصادی شرکت
- فاکتور خرید یا فروش، پروفرما یا سند مشخصات و ارزش کالا
- بارنامه یا اطلاعات حمل، شامل مبدأ، مقصد، نام متصدی و نوع وسیله حمل
- لیست بسته بندی (پکینگ لیست) و مشخصات بسته ها
- در واردات و صادرات، اطلاعات ثبت سفارش، اعتبار اسنادی یا قرارداد فروش و شرط تحویل
مدارک مربوط به بررسی و پرداخت خسارت جداگانه است و در بخش «مدارک لازم برای بررسی و ارزیابی خسارت» توضیح داده می شود. هرچه اطلاعات ارائه شده دقیق تر و مطابق اسناد باشد، صدور سریع تر انجام می شود و احتمال اختلاف در زمان خسارت کمتر خواهد بود.
صدور بیمه باربری گام بهگام؛ از درخواست تا دریافت بیمه نامه
فرایند صدور بیمه باربری اگر درست پیگیری شود، ساده و سریع است. ابتدا بیمه گزار باید نیاز خود را مشخص کند: نوع کالا، ارزش، مبدأ و مقصد، وسیله حمل و کلوز یا پوشش مورد نظر. سپس با ارائه این اطلاعات و مدارک اولیه، از شرکت بیمه یا نماینده مجاز خود درخواست نرخ می کند. پس از توافق درباره شرایط و حق بیمه، فرم پیشنهاد تکمیل و امضا می شود و حق بیمه پرداخت می گردد. در نهایت بیمه نامه یا گواهی بیمه صادر و تحویل بیمه گزار می گردد. پس از دریافت آن، لازم است تمام مندرجات از جمله نام بیمه گزار، مشخصات کالا، ارزش، مسیر، تاریخ شروع و شرایط پوشش با دقت مطابقت داده شود. اگر پس از صدور، اطلاعاتی مانند مسیر، وسیله حمل یا ارزش کالا تغییر کند، باید از طریق الحاقیه به روزرسانی گردد. یادآوری می شود که صدور بیمه نامه باید پیش از بارگیری انجام شود؛ زیرا پوشش بیمه ای به خساراتی که پیش از صدور رخ داده باشد تعلق نمی گیرد.
چک لیست پیش از ارسال بار؛ قبل از حرکت این موارد را بررسی کنید
یک بازبینی ساده پیش از ارسال بار می تواند از بسیاری از مشکلات آینده جلوگیری کند. پیشنهاد می شود پیش از حرکت محموله، موارد زیر را یکی یکی کنترل کنید:
- ارزش و مشخصات کالا با فاکتور و اسناد تجاری مطابقت داشته باشد.
- کلوز یا پوشش متناسب با نوع کالا و شرایط قرارداد انتخاب شده باشد.
- بیمه نامه پیش از بارگیری صادر شده و مندرجات آن بررسی شده باشد.
- بسته بندی استاندارد و متناسب با وسیله حمل انجام شده باشد.
- از کالا و بسته بندی پیش از بارگیری عکس یا فیلم تهیه شده باشد.
- متصدی حمل معتبر باشد و بارنامه با اطلاعات صحیح صادر شود.
- مسیر و وسیله حمل با آنچه در بیمه نامه آمده مطابقت داشته باشد.
- نسخه ای از بیمه نامه و شماره تماس بیمه گر در دسترس باشد.
- هنگام تحویل، کالا بازبینی و هرگونه آسیب کتباً ثبت شود.
اشتباهات رایج بیمه گزاران
تجربه نشان می دهد بیشتر مشکلات دریافت خسارت، نه از خود حادثه، بلکه از اشتباهاتی ناشی می شود که پیش از آن رخ داده است. رایج ترین این اشتباهات را بشناسید:
- خرید بیمه پس از شروع حمل: خسارت هایی که پیش از صدور بیمه نامه رخ داده باشند تحت پوشش نیستند.
- اعلام ارزش کمتر از واقع: ممکن است بیمه گر هنگام خسارت، قاعده نسبی را اعمال کند و مبلغ کمتری بپردازد.
- توصیف نادرست کالا: اعلام ناقص یا اشتباه ماهیت کالا می تواند پوشش را مخدوش کند.
- بسته بندی ضعیف: بسته بندی ناکافی از استثنائات رایج و علت اصلی رد خسارت است.
- انتخاب صرفاً بر اساس قیمت: حق بیمه ارزان تر ممکن است با استثنائات بیشتر یا فرانشیز بالاتر همراه باشد.
- امضای رسید بدون بازبینی: با امضای بی قید رسید، اثبات آسیب و رجوع به متصدی حمل دشوار می شود.
- تأخیر در اعلام خسارت: اعلام دیرهنگام می تواند بررسی پرونده را دشوار و پرداخت را با مشکل روبه رو کند.
- نخواندن استثنائات: بسیاری از اختلاف ها ناشی از بی اطلاعی از شرایطی است که در بیمه نامه آمده است.
مراحل اعلام و دریافت خسارت بیمه باربری
در صورت وقوع حادثه، رعایت ترتیب صحیح اقدامات، تعیینکننده سرعت و موفقیت دریافت خسارت است. مراحل کلی به شرح زیر است:
- اطلاع رسانی فوری: بلافاصله پس از مشاهده خسارت، موضوع را به بیمه گر یا نماینده او اعلام کنید. تأخیر در اعلام می تواند در پرداخت خسارت اختلال ایجاد کند.
- جلوگیری از گسترش خسارت: تا حد امکان از تشدید آسیب جلوگیری کنید و کالای سالم را از کالای آسیب دیده جدا نگه دارید.
- تهیه مستندات: از کالا و وسیله حمل عکس تهیه کنید، خسارت را در بارنامه یا رسید تحویل قید نمایید و در صورت نیاز از پلیس راه یا مراجع ذی ربط گزارش بگیرید.
- حفظ حق رجوع: مراتب خسارت را کتباً به متصدی حمل اعلام کنید تا حق بیمه گر برای رجوع به مقصر محفوظ بماند.
- ارزیابی کارشناسی: کارشناس بیمه گر از کالا بازدید کرده و علت و میزان خسارت را بررسی می کند.
- ارائه مدارک و دریافت خسارت: پس از تکمیل مدارک و تأیید کارشناسی، خسارت مطابق شرایط بیمه نامه و پس از کسر فرانشیز پرداخت می شود.
مدارک لازم برای بررسی و ارزیابی خسارت در بیمه باربری
برای آنکه پرونده خسارت بدون معطلی بررسی شود، باید مدارک متناسب با نوع حادثه در اختیار بیمه گر قرار گیرد. گروه نخست، مدارک عمومی است که در همه پرونده ها لازم است و شامل اصل یا تصویر بیمه نامه، فاکتور خرید یا فروش، بارنامه، پکینگ لیست، گزارش کتبی حادثه و عکس های خسارت می شود. گروه دوم، مدارک اختصاصی هر حادثه است:
- تصادف یا واژگونی زمینی: گزارش یا کروکی پلیس راه و اطلاعات راننده و وسیله نقلیه
- سرقت: گواهی یا شکایت رسمی ثبت شده در مراجع انتظامی و قضایی
- آتش سوزی یا انفجار: گزارش سازمان آتش نشانی
- حمل دریایی: گزارش سورویر (کارشناس مستقل)، اعتراض نامه به متصدی حمل و اسناد مربوط به تخلیه کالا
- حمل هوایی: گزارش بینظمی محموله (PIR) صادرشده توسط شرکت هواپیمایی
- حمل بینالمللی: اظهارنامه گمرکی و مدارک ورود یا خروج کالا
افزون بر این ها، مکاتبه کتبی با متصدی حمل برای حفظ حق رجوع، برگه ای دال بر واگذاری حقوق بیمه گزار به بیمه گر و مشخصات حساب بانکی برای پرداخت خسارت نیز مطالبه می شود. بیمه گر ممکن است بسته به نوع و شدت خسارت، مدارک دیگری را نیز درخواست کند؛ بنابراین بهتر است از همان ابتدا از بیمه گر بخواهید فهرست دقیق مدارک را اعلام کند.
راهنمای عملی دریافت خسارت بیمه باربری؛ از لحظه تحویل تا پرداخت
دریافت خسارت در بیمه باربری، علاوه بر داشتن بیمه نامه معتبر، به دقت و سرعت عمل بیمه گذار وابسته است. مهم ترین توصیه این است که هنگام تحویل کالا، پیش از امضای رسید، بسته ها را بازبینی کنید و هرگونه آسیب ظاهری را کتباً در بارنامه یا رسید قید نمایید؛ این «قید اعتراض» مهم ترین سند شما علیه متصدی حمل است. اگر خسارت پس از بازکردن بسته ها آشکار شد، فوراً و در کوتاه ترین زمان ممکن به بیمه گر و متصدی حمل اطلاع دهید. از دور ریختن کالای آسیب دیده یا بسته بندی آن پیش از بازدید کارشناس خودداری کنید، چون این اقدام می تواند اثبات علت خسارت را دشوار سازد. نحوه محاسبه خسارت نیز به نوع آن بستگی دارد. در خسارت جزئی، هزینه تعمیر یا کاهش ارزش کالا مبنا قرار می گیرد و در تلف کلی، ارزش بیمه ای پس از کسر فرانشیز و در صورت وجود، ارزش باقیمانده کالا پرداخت می شود. اگر ارزش اعلام شده کمتر از ارزش واقعی باشد، بیمه گر ممکن است قاعده نسبی را اعمال کند. پس از پرداخت خسارت نیز بیمه گر جانشین بیمه گزار می شود و می تواند برای بازیافت مبلغ پرداختی، به متصدی حمل یا مقصر حادثه رجوع کند؛ به همین دلیل همکاری بیمه گزار در تکمیل مدارک تا پایان پرونده اهمیت دارد. مهلت بررسی و پرداخت خسارت، پس از تکمیل مدارک، مطابق شرایط بیمه نامه و مقررات ناظر بر بیمه است و بهتر است در زمان صدور از آن مطلع شوید.
نمونه عملی؛ یک حادثه از لحظه وقوع تا پرداخت خسارت
برای درک بهتر فرایند، یک سناریوی فرضی را دنبال می کنیم. شرکتی محموله ای لوازم خانگی به ارزش ۵۰۰ میلیون تومان را از تهران به تبریز ارسال می کند و پیش از حرکت، بیمه نامه باربری با پوشش تمام خطر و فرانشیز ۱۰ درصد خسارت تهیه کرده است. در مسیر، کامیون دچار واژگونی می شود و بخشی از کالاها آسیب می بینند. مدیر شرکت بلافاصله موضوع را به بیمه گر اطلاع می دهد، از صحنه حادثه عکس می گیرد و گزارش پلیس راه را دریافت می کند. سپس خسارت را به صورت کتبی به باربری اعلام می کند تا حق رجوع محفوظ بماند. کارشناس بیمه از کالا بازدید می کند و میزان خسارت را ۱۵۰ میلیون تومان برآورد می کند. پس از کسر فرانشیز ۱۰ درصدی، مبلغ ۱۳۵ میلیون تومان به شرکت پرداخت می شود و بیمه گر نیز می تواند برای بازیافت آن به مقصر حادثه رجوع کند. اگر همین محموله بدون بیمه حمل شده بود، شرکت باید کل زیان را شخصاٌ تحمیل می کرد یا برای دریافت بخشی از آن، وارد فرایند طولانی مطالبه از متصدی حمل می شد.
تفاوت بیمه باربری با بیمه مسئولیت، بدنه و شخص ثالث
در حوزه حمل و نقل، چند بیمه نامه مختلف وجود دارد که هر کدام از یک موضوع حمایت می کنند و بسیاری از افراد آنها را با هم اشتباه می گیرند. تفاوت ها را می توان چنین خلاصه کرد:
- بیمه باربری: از خود کالا در برابر خسارت های حین حمل حمایت می کند و بیمه گزار آن معمولاً صاحب کالاست.
- بیمه مسئولیت مدنی متصدی حمل: مسئولیت قانونی باربری یا حملکننده را در قبال کالای تحت حمل پوشش می دهد.
- بیمه بدنه: خسارت به خود وسیله نقلیه، مانند کامیون یا وانت را جبران می کند و ربطی به بار ندارد.
- بیمه شخص ثالث: خسارت های جانی و مالی وارد به دیگران ناشی از تصادف را جبران می کند و معمولاً شامل بار خودروی حامل نمی شود.
برای پوشش کامل، صاحبان کالا باید بیمه باربری داشته باشند و اطمینان یابند که باربری نیز بیمه مسئولیت معتبر دارد. باربری ها و کامیون داران نیز علاوه بر بیمه مسئولیت، به بیمه بدنه و شخص ثالث نیاز دارند.
پوشش های بیمه مسئولیت مدنی باربری ها
بیمه باربری از کالا حمایت می کند، اما بیمه مسئولیت مدنی متصدی حمل از کسی حمایت می کند که مسئولیت حمل کالا را بر عهده دارد؛ یعنی شرکت های باربری، کامیون داران و متصدیان حمل. مطابق قوانین، متصدی حمل در برابر تلف یا خسارت به کالای تحت حمل مسئول است، مگر آنکه ثابت کند خسارت ناشی از قوه قاهره، عیب ذاتی کالا یا تقصیر فرستنده بوده است. بیمه مسئولیت مدنی، این تعهد مالی را به بیمه گر منتقل می کند. پوشش های رایج این بیمه نامه شامل جبران خسارت به کالای در حال حمل ناشی از تقصیر متصدی، تلف یا سرقت بار در شرایط تعیین شده، هزینه های دفاع حقوقی و در برخی بیمه نامه ها، خسارت به اشخاص ثالث است. سقف تعهد و شرایط پوشش، مطابق مفاد بیمه نامه تعیین می شود و ممکن است تأخیر در تحویل یا حمل کالاهای خاص از شمول آن خارج باشد. رابطه این بیمه با بیمه باربری نیز مهم است؛ اگر کالا بیمه باربری داشته باشد، بیمه گر کالا پس از پرداخت خسارت به بیمه گزار، می تواند به متصدی حمل رجوع کند و در این مرحله، بیمه مسئولیت مدنی متصدی به کمک او می آید. برای همین، صاحبان کالا نیز بهتر است پیش از عقد قرارداد حمل، از داشتن بیمه مسئولیت معتبر توسط باربری اطمینان حاصل کنند.
بیمه باربری و تامین اجتماعی؛ تفاوتی که باید بدانید
عبارت «بیمه باربری تامین اجتماعی» گاهی موجب سردرگمی می شود، زیرا این دو مفهوم در واقع ماهیتی کاملاً متفاوت دارند. بیمه باربری از کالا در برابر خسارت های مالی حمایت می کند، در حالی که بیمه تامین اجتماعی در حوزه حمل و نقل، به بیمه اجتماعی رانندگان حمل بار و مسافر بین شهری مربوط می شود و مزایایی مانند خدمات درمانی، بازنشستگی و از کارافتادگی را برای راننده فراهم می آورد. مطابق قوانین کشور، رانندگان حمل و نقل بین شهری مشمول بیمه اجتماعی هستند و صدور یا تمدید دفترچه کار راننده منوط به ارائه گواهی پرداخت حق بیمه است. همچنین شرکت های حمل و نقل و باربری ها بر اساس مقررات، سهمی از کرایه حمل را برای تأمین حق بیمه رانندگان در نظر می گیرند؛ درصد و جزئیات این سهم ممکن است تغییر کند و باید از سازمان تامین اجتماعی استعلام شود. باید توجه داشت که بیمه تامین اجتماعی هرگز خسارت واردشده به بار را جبران نمی کند؛ بنابراین صاحبان کالا و شرکت های حمل و نقل برای پوشش کامل، به هر دو نوع بیمه و در صورت لزوم به بیمه مسئولیت متصدی حمل نیاز دارند.
جمع بندی
بیمه باربری ابزاری هوشمندانه برای مدیریت ریسک در حمل کالاست که با هزینه ای اندک نسبت به ارزش محموله، از سرمایه شما در برابر حوادث پیش بینی نشده محافظت می کند. آنچه در این مقاله مرور شد، از شناخت انواع بیه نامه و کلوزها تا نحوه محاسبه حق بیمه، صدور، مدارک و دریافت خسارت، نشان می دهد که انتخاب درست نوع پوشش و رعایت چند اصل ساده، می تواند تفاوت میان دریافت کامل خسارت و تحمل زیان سنگین باشد. پیش از هر حمل، ارزش کالا را دقیق اعلام کنید، کلوز متناسب را برگزینید، بیمه نامه را پیش از بارگیری تهیه نمایید و در صورت وقوع حادثه، سریع اقدام کنید. همچنین مشورت با کارشناسان باتجربه آپشن بیمه می تواند شما را از اشتباهات رایج دور نگه دارد.
ایمن پوشش شاهین نویان؛ همراه مطمئن شما در بیمه باربری
کارگزاری رسمی بیمه مستقیم بر خط ایمن پوشش شاهین نویان، با بهرهمندی از تیمی متخصص و باتجربه، فرآیند تهیه بیمه باربری را برای بازرگانان، شرکت های حمل و نقل و اشخاص حقیقی ساده، سریع و مطمئن ساخته است. متقاضیان می توانند بیمه نامه های باربری داخلی، وارداتی، صادراتی و ترانزیتی را در کوتاه ترین زمان ممکن و بدون درگیر شدن با مراحل پیچیده اداری دریافت نمایند. کلیه مراحل، از بررسی نیاز بیمهگذار و انتخاب کلوز متناسب تا استعلام نرخ، صدور بیمهه نامه و پیگیری پرونده خسارت، از ابتدا تا انتها بر عهده کارشناسان این مجموعه است تا مشتریان بتوانند با آسودگی خاطر به فعالیت های کسب و کار خود بپردازند. خدمات مشاوره و پشتیبانی به صورت رایگان و در تمام ساعات شبانه روز ارائه می شود و در صورت بروز هرگونه پرسش یا حادثه، تیم ما در کنار شما خواهد بود. هدف این کارگزاری، ارائه راهکاری دقیق، شفاف و متناسب با میزان ریسک هر محموله است تا آرامش خاطر بیمه گذاران در تمامی مراحل حمل فراهم آید. برای استعلام نرخ بیمه باربری و بهره مندی از مشاوره رایگان، می توانید با کارشناسان ما تماس بگیرید.